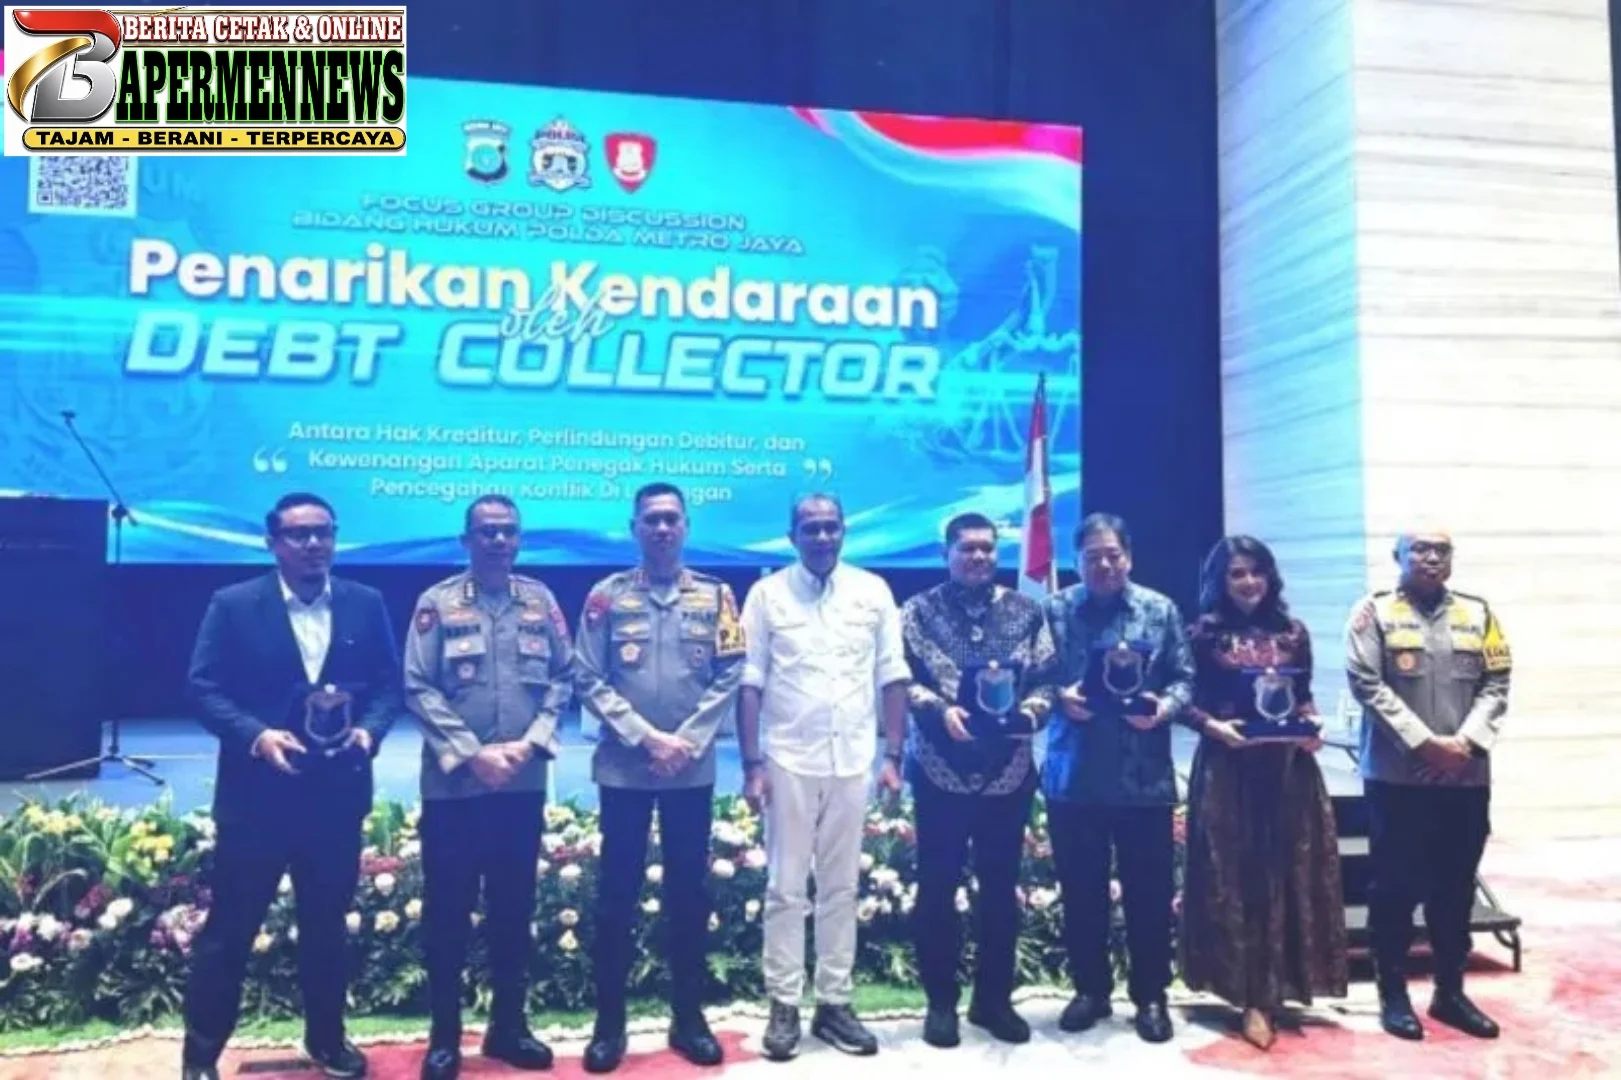
JAKARTA (bapermennews.com) – Wakil Menteri Hukum, Edward Omar Sharif Hiariej, menegaskan bahwa perusahaan pembiayaan maupun debt collector tidak memiliki kewenangan untuk menarik kendaraan milik debitur secara sewenang-wenang. Setiap proses eksekusi jaminan fidusia wajib dilaksanakan berdasarkan ketentuan hukum yang berlaku.
Pria yang akrab disapa Eddy tersebut menjelaskan, persoalan pembiayaan pada dasarnya merupakan hubungan hukum perdata antara kreditur dan debitur. Namun, persoalan tersebut dapat berkembang menjadi tindak pidana apabila proses penagihan disertai kekerasan, ancaman, intimidasi, maupun tindakan melawan hukum lainnya.
Ia mengingatkan agar persoalan yang semula bersifat keperdataan tidak berubah menjadi perkara pidana akibat praktik penagihan yang melanggar hukum.
Menurut Eddy, penyelesaian persoalan pembiayaan tidak cukup hanya dilakukan ketika konflik antara perusahaan pembiayaan dan debitur telah terjadi. Upaya pencegahan harus dimulai sejak awal, terutama melalui proses verifikasi kemampuan dan kelayakan calon debitur sebelum perjanjian pembiayaan ditandatangani.
Selain itu, Eddy turut menyoroti perlindungan data pribadi debitur. Penyebaran informasi pribadi tanpa dasar hukum dapat menimbulkan konsekuensi pidana. Karena itu, perusahaan penagihan harus memastikan tenaga penagih memiliki legalitas, sertifikasi, serta menjalankan tugas secara profesional dan bertanggung jawab.
Sementara itu, Direktur Perdata Direktorat Jenderal Administrasi Hukum Umum (Ditjen AHU) Kementerian Hukum,Henry Sulaiman, menjelaskan bahwa jaminan fidusia merupakan instrumen hukum yang memberikan kepastian bagi kreditur dalam pembiayaan benda bergerak, termasuk kendaraan bermotor.
Melalui mekanisme jaminan fidusia, kendaraan tetap dapat dikuasai dan digunakan oleh debitur, sedangkan hak atas objek tersebut menjadi jaminan atas kewajiban pembiayaan.
Henry menjelaskan bahwa pendaftaran jaminan fidusia dilakukan secara elektronik hingga diterbitkannya sertifikat jaminan fidusia yang memiliki kekuatan eksekutorial.
Namun, kekuatan eksekutorial tersebut bukan berarti kreditur maupun debt collector dapat mengambil kendaraan secara paksa tanpa memperhatikan prosedur hukum.
Henry juga merujuk pada putusan Mahkamah Konstitusi yang menegaskan bahwa apabila tidak terdapat kesepakatan mengenai terjadinya cedera janji (wanprestasi) dan debitur tidak bersedia menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus dilakukan melalui mekanisme pengadilan.
Dengan demikian, keberadaan sertifikat jaminan fidusia tidak serta-merta memberikan kewenangan kepada pihak penagih untuk melakukan penarikan kendaraan secara sepihak dan menggunakan tindakan pemaksaan.
Di sisi lain, Ditjen AHU terus melakukan pembenahan layanan administrasi jaminan fidusia melalui program FIDEX (Fiduciary Excellence).
Program tersebut bertujuan meningkatkan kualitas pelayanan, memperkuat kepastian hukum, serta mendorong kepatuhan terhadap kewajiban pendaftaran dan pemberitahuan penghapusan jaminan fidusia.
Salah satu pengembangan FIDEX adalah penyediaan layanan jaminan fidusia berbasis Application Programming Interface (API) bagi perusahaan dengan volume transaksi tinggi. Melalui sistem tersebut, perusahaan pembiayaan dapat mengakses layanan secara langsung melalui aplikasi internal masing-masing.
Pengembangan ini diharapkan mampu meningkatkan efisiensi transaksi sekaligus menjaga stabilitas akses layanan bagi notaris, perseorangan, dan pengguna lainnya.
Penegasan pemerintah tersebut menjadi pengingat bagi perusahaan pembiayaan dan seluruh tenaga penagih agar menjalankan aktivitas penagihan sesuai aturan. Di sisi lain, debitur juga tetap memiliki kewajiban memenuhi perjanjian pembiayaan serta memahami hak dan perlindungan hukum yang melekat pada dirinya.
Kepastian hukum harus melindungi kedua belah pihak. Penagihan boleh dilakukan, tetapi tidak boleh melanggar hukum.